Domain teilchenquelle.de kaufen?
Wir ziehen mit dem Projekt
teilchenquelle.de um.
Sind Sie am Kauf der Domain
teilchenquelle.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain teilchenquelle.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
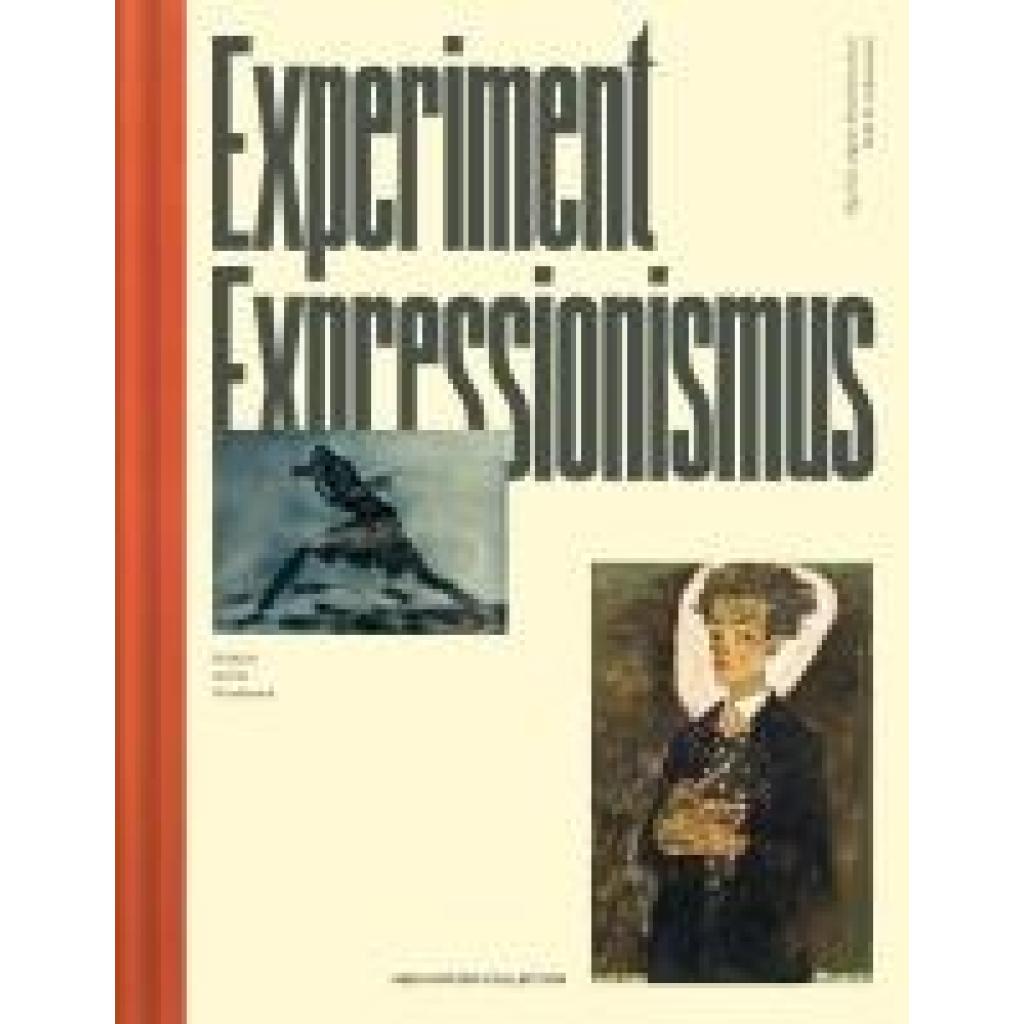
Boeckl, Matthias: Experiment ExpressionismusExperiment Expressionismus , Die neue Ausstellung Experiment Expressionismus - Schiele meets Nosferatu (11.4.-31.8.2025) in der Heidi Horten Collection spannt einen faszinierenden Bogen zwischen österreichischem und deutschem Expressionismus - zwischen expressiver Malerei und dem ebenso stilprägenden expressionistischen Film der 1920er-Jahre. Ausgehend vom herausragenden Bestand der Heidi Horten Collection an Werken des deutschen Expressionismus wurde die Ausstellung von Agnes Husslein-Arco, Rolf H. Johannsen und Roland Fischer-Briand konzipiert. Über 150 Werke, darunter Gemälde, Zeichnungen, Plakate, Filmstills und Filmausschnitte, zeigen die Vielfalt und Vielschichtigkeit dieser künstlerischen Bewegung und machen den Ausstellungsbesuch zu einer intensiven, atmosphärisch dichten Erfahrung. Im Zentrum der Schau stehen die Unterschiede und Berührungspunkte zwischen den beiden großen Strömungen des Expressionismus. Während in Deutschland mit der Gründung der Künstlergruppe Brücke 1905 - vertreten durch Ernst Ludwig Kirchner, Erich Heckel und Karl Schmidt-Rottluff - eine ganze Bewegung ins Rollen kam, entwickelte sich der österreichische Expressionismus zunächst als Phänomen einzelner Künstler. Herausragende Beispiele sind Egon Schiele, dessen Selbstbildnis mit Pfauenweste expressives Körperbild und psychologische Tiefe verbindet, oder Oskar Kokoschka, dessen Werke schon früh emotionale Unmittelbarkeit transportieren. Erst in den 1920er-Jahren wird der Stil auch in Österreich zur Bewegung: Herbert Boeckl begeistert mit farbintensiven Landschaften und Akten, Georg Ehrlich berührt mit seinem Gemälde Der Blinde und der Lahme - einer Metapher für das Nachkriegselend. Zu den weniger bekannten Künstler:innen zählen Irene Hölzer-Weineck und Bettina Bauer-Ehrlich, deren Werke neue Perspektiven auf eine Epoche eröffnen, die oft männlich dominiert gedacht wird. , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 20250430, Autoren: Boeckl, Matthias~Zaunschirm, Thomas~Fischer-Briand, Roland~Hagen, Bettina~Hussl-Hörmann, Marianne~Husslein-Arco, Agnes~Johannsen, Rolf H.~Mary¿ka, Christian~Weber, Annkathrin~Zacharias, Kyllikki, Redaktion: Heidi Horten Collection~Husslein-Arco, Agnes~Johannsen, Rolf H., Seitenzahl/Blattzahl: 312, Abbildungen: num. ills. in color, Keyword: Expressionismus; Heidi Horten Collection; Nosferatu; Schiele, Fachschema: Malerei (Kunst)~Kunstgeschichte~Künstler - Künstlerin~Ausstellungskatalog, Fachkategorie: Kunstgeschichte~einzelne Künstler, Künstlermonografien~Ausstellungskataloge, Museumskataloge und Sammlungen~Film, Kino~Kunst: allgemeine Themen, Warengruppe: HC/Bildende Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 312, Breite: 243, Höhe: 37, Gewicht: 2062, Produktform: Gebunden,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gehorsamkeit gegenüber Autoritätspersonen. Das Milgram-Experiment und Ableitungen für Forschung und Unternehmenspraxis, Taschenbuch von LarissaGehorsamkeit Gegenüber Autoritätspersonen. Das Milgram-experiment Und Ableitungen Für Forschung Und Unternehmenspraxis, Taschenbuch Von Larissa Kviring, Grin, 978-3-346-46836-9, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **

Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
De Gruyter Medizinische Physik in Forschung und Pr (Deutsch, Hardcover, A. Kaul, Gesellschaft für Medizinische Physik) (67709679)De Gruyter Medizinische Physik in Forschung und Pr (Deutsch, Hardcover, A. Kaul, Gesellschaft für Medizinische Physik) (67709679)189,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Boeckl, Matthias: Experiment ExpressionismusExperiment Expressionismus , Die neue Ausstellung Experiment Expressionismus - Schiele meets Nosferatu (11.4.-31.8.2025) in der Heidi Horten Collection spannt einen faszinierenden Bogen zwischen österreichischem und deutschem Expressionismus - zwischen expressiver Malerei und dem ebenso stilprägenden expressionistischen Film der 1920er-Jahre. Ausgehend vom herausragenden Bestand der Heidi Horten Collection an Werken des deutschen Expressionismus wurde die Ausstellung von Agnes Husslein-Arco, Rolf H. Johannsen und Roland Fischer-Briand konzipiert. Über 150 Werke, darunter Gemälde, Zeichnungen, Plakate, Filmstills und Filmausschnitte, zeigen die Vielfalt und Vielschichtigkeit dieser künstlerischen Bewegung und machen den Ausstellungsbesuch zu einer intensiven, atmosphärisch dichten Erfahrung. Im Zentrum der Schau stehen die Unterschiede und Berührungspunkte zwischen den beiden großen Strömungen des Expressionismus. Während in Deutschland mit der Gründung der Künstlergruppe Brücke 1905 - vertreten durch Ernst Ludwig Kirchner, Erich Heckel und Karl Schmidt-Rottluff - eine ganze Bewegung ins Rollen kam, entwickelte sich der österreichische Expressionismus zunächst als Phänomen einzelner Künstler. Herausragende Beispiele sind Egon Schiele, dessen Selbstbildnis mit Pfauenweste expressives Körperbild und psychologische Tiefe verbindet, oder Oskar Kokoschka, dessen Werke schon früh emotionale Unmittelbarkeit transportieren. Erst in den 1920er-Jahren wird der Stil auch in Österreich zur Bewegung: Herbert Boeckl begeistert mit farbintensiven Landschaften und Akten, Georg Ehrlich berührt mit seinem Gemälde Der Blinde und der Lahme - einer Metapher für das Nachkriegselend. Zu den weniger bekannten Künstler:innen zählen Irene Hölzer-Weineck und Bettina Bauer-Ehrlich, deren Werke neue Perspektiven auf eine Epoche eröffnen, die oft männlich dominiert gedacht wird. , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 20250430, Autoren: Boeckl, Matthias~Zaunschirm, Thomas~Fischer-Briand, Roland~Hagen, Bettina~Hussl-Hörmann, Marianne~Husslein-Arco, Agnes~Johannsen, Rolf H.~Mary¿ka, Christian~Weber, Annkathrin~Zacharias, Kyllikki, Redaktion: Heidi Horten Collection~Husslein-Arco, Agnes~Johannsen, Rolf H., Seitenzahl/Blattzahl: 312, Abbildungen: num. ills. in color, Keyword: Expressionismus; Heidi Horten Collection; Nosferatu; Schiele, Fachschema: Malerei (Kunst)~Kunstgeschichte~Künstler - Künstlerin~Ausstellungskatalog, Fachkategorie: Kunstgeschichte~einzelne Künstler, Künstlermonografien~Ausstellungskataloge, Museumskataloge und Sammlungen~Film, Kino~Kunst: allgemeine Themen, Warengruppe: HC/Bildende Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 312, Breite: 243, Höhe: 37, Gewicht: 2062, Produktform: Gebunden,39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Gehorsamkeit gegenüber Autoritätspersonen. Das Milgram-Experiment und Ableitungen für Forschung und Unternehmenspraxis, Taschenbuch von LarissaGehorsamkeit Gegenüber Autoritätspersonen. Das Milgram-experiment Und Ableitungen Für Forschung Und Unternehmenspraxis, Taschenbuch Von Larissa Kviring, Grin, 978-3-346-46836-9, Seitenanzahl: 2817,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Oscorna - Kompost-Beschleuniger 10 kgRegt die Regenwumtätigkeit sowie das bakterielle Leben an und fördert schnelle Humusbildung. Durch Oscorna-Kompost-Beschleuniger wird aus den Garten- und Küchenabfällen bereits nach 8 - 12 Wochen wertvolle Komposterde. Anwendung: Die Kompostmiete wird im 3-Lageverfahren aufgebaut: 1. Lage Alle verrottbaren und rohen Garten- und Küchenabfälle, zerkleinerter Gehölzschnitt, Laub, Gras etc. bis zu einer Höhe von ca 20 cm aufschichten. 2. Lage Oscorna-Kompostbeschleuniger auf 1. Lage einstreuen (200 g/m2). 3. Lage Dünne Lage Gartenerde als weiteres Ferment der Verrottung und als leichte Abdeckung der Abfälle. Dadurch kein Geruch und natürliches Aussehen. Diese Reihenfolge bis zur Fertigstellung der Kompostmiete wiederholen. Dies gilt auch bei Verwendung eines Kompostsilos. Der ideale Kompostplatz steht im Halbschatten, hat eine Breite von 120 cm, eine Länge von 150-200 cm und eine Höhe von 120 cm.24,95 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.